
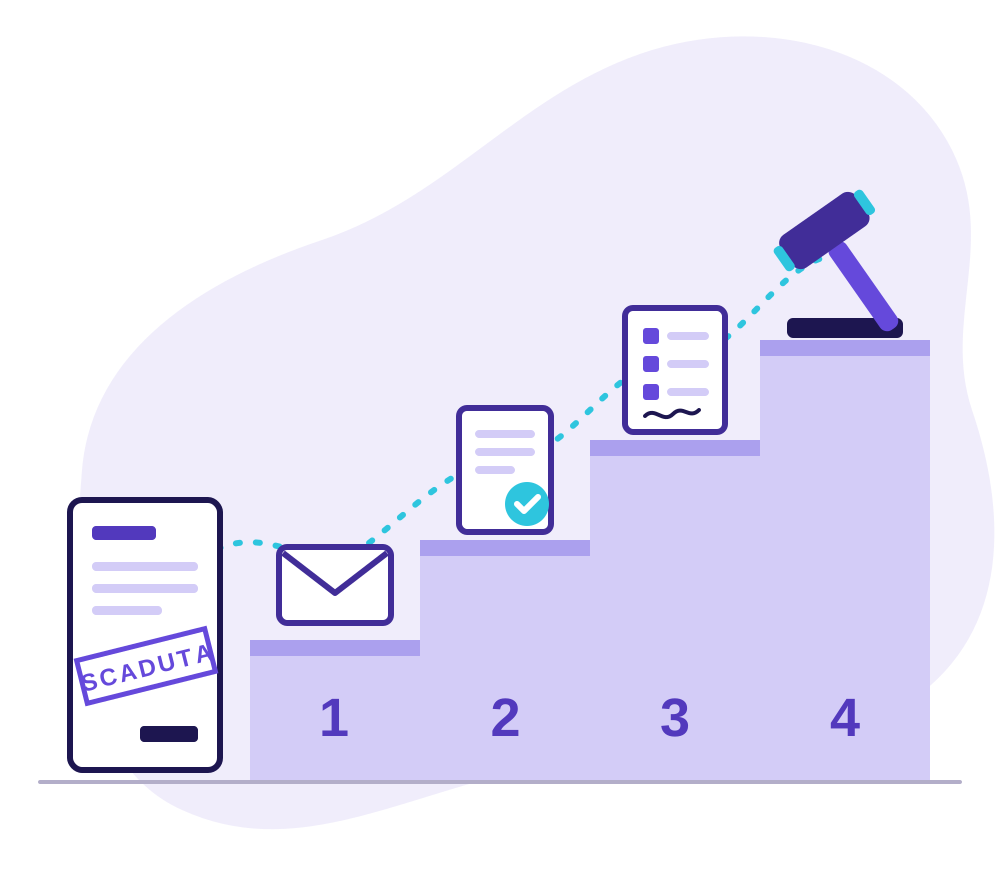
La fattura è scaduta da settimane, i solleciti al telefono non hanno funzionato e il cliente continua a rimandare. Molti imprenditori, e anche molti privati, a questo punto si bloccano: non sanno quale sia il passo successivo, né quando sia il momento di farlo. Il percorso, in realtà, è abbastanza lineare, se lo si guarda una tappa alla volta.
Prima di tutto: il credito è “pronto”?
Prima di chiedere, conviene verificare di avere in mano ciò che serve. In generale, un credito si può far valere con più facilità quando è:
- certo, cioè non seriamente contestato nella sua esistenza e debenza;
- liquido, cioè con un importo determinato;
- esigibile, cioè già scaduto.
Servono anche documenti: contratto o preventivo accettato, fatture, prova della consegna o della prestazione, email in cui il cliente riconosce il debito.
Primo passo: il sollecito bonario
Una comunicazione cortese ma chiara, che ricordi importo, numero di fattura e scadenza, risolve più casi di quanto si pensi. A volte il ritardo è una dimenticanza, un errore dell’Amministrazione o un problema di liquidità temporaneo. Meglio per iscritto, così ne resta traccia.
Secondo passo: la messa in mora
Se il sollecito non basta, si passa a una richiesta formale di pagamento, inviata in modo tracciabile (di solito PEC o raccomandata con ricevuta di ritorno). La messa in mora indica il credito, fissa un termine per pagare e avverte che, in mancanza, si procederà per vie legali.
Non è una semplice formalità. Secondo il Codice civile, un atto di questo tipo interrompe la prescrizione, cioè fa ripartire il termine entro cui il credito può essere fatto valere. Anche con i privati, se l’importo è determinato e la scadenza è fissata, gli interessi di mora al tasso legale decorrono di regola dalla scadenza; la messa in mora serve soprattutto quando un termine non c’è.
Imprese e privati: una differenza da ricordare
E’ importante distinguere i debitori in base alla loro natura: imprese o soggetti privati.
Tra imprese (e tra imprese e professionisti) si applica la disciplina sui ritardi di pagamento nelle transazioni commerciali: gli interessi di mora decorrono automaticamente dalla scadenza, a un tasso più alto di quello legale, e il creditore può chiedere un importo forfettario per i costi di recupero. Verso un consumatore queste regole non si applicano: interessi e spese seguono il regime ordinario e ciò che è stato validamente pattuito.
Terzo passo: l’accordo, se c’è spazio
Se il debitore riconosce il debito ma non può pagare subito, un piano di rientro scritto e firmato può essere una buona soluzione. Oltre a fissare rate e scadenze, il riconoscimento del debito ha anch’esso effetto interruttivo sulla prescrizione. Conviene, però, prevedere cosa succede in caso di mancato pagamento di una rata in corso di rateizzazione.
Quarto passo: il decreto ingiuntivo
Quando il dialogo non porta a nulla, lo strumento più usato è il ricorso per decreto ingiuntivo. Il giudice, sulla base di una prova scritta del credito (ad esempio fatture e documenti contabili), ordina al debitore di pagare. Il procedimento si avvia senza un’udienza iniziale con la controparte che in questa sede non viene sentita, ed è per questo che di solito è più rapido di una causa ordinaria.
Dopo la notifica, il debitore ha di regola 40 giorni per pagare o per opporsi. Se non fa nulla, il decreto diventa definitivo e permette di passare all’esecuzione forzata (ad esempio pignoramenti). Se si oppone, si apre un giudizio in cui il credito viene esaminato nel merito dal Giudice competente.
Cosa significa in pratica
- Raccogli i documenti subito: contratto, fatture, prove di consegna, corrispondenza.
- Scrivi sempre in modo tracciabile, anche nei solleciti bonari.
- Fissa scadenze chiare e rispettale: un sollecito senza seguito perde forza.
- Distingui se il cliente è un’impresa o un privato prima di calcolare interessi e spese.
- Valuta la solvibilità del debitore: vincere sulla carta non basta se non ci sono beni da aggredire.
- Non lasciar passare troppo tempo: la prescrizione corre.
In sintesi
Dal sollecito bonario alla messa in mora, dall’eventuale accordo al decreto ingiuntivo: ogni passo ha una funzione precisa e prepara il successivo. Muoversi con ordine e con documenti solidi rende il recupero più rapido e meno costoso.
Se hai una fattura insoluta e vuoi capire qual è la strada più adatta al tuo caso, lo Studio Legale Dossi può aiutarti a valutare documenti, tempi e opzioni.
Le informazioni di questo articolo hanno carattere generale e non costituiscono parere legale sul caso concreto.